Європа роками посилює правила для онлайн-гемблінгу: запроваджує нові вимоги до ліцензій, обмежує рекламу та стежить за тим, як оператори залучають гравців. Але свіжі дані показують доволі несподівану картину.
За оцінкою Gaming Compliance International (GCI), у 2025 році 72% online GGR у країнах ЄС припало на нерегульований сегмент. У грошах це близько €91,6 млрд при загальному обсязі онлайн-ринку приблизно €128 млрд.
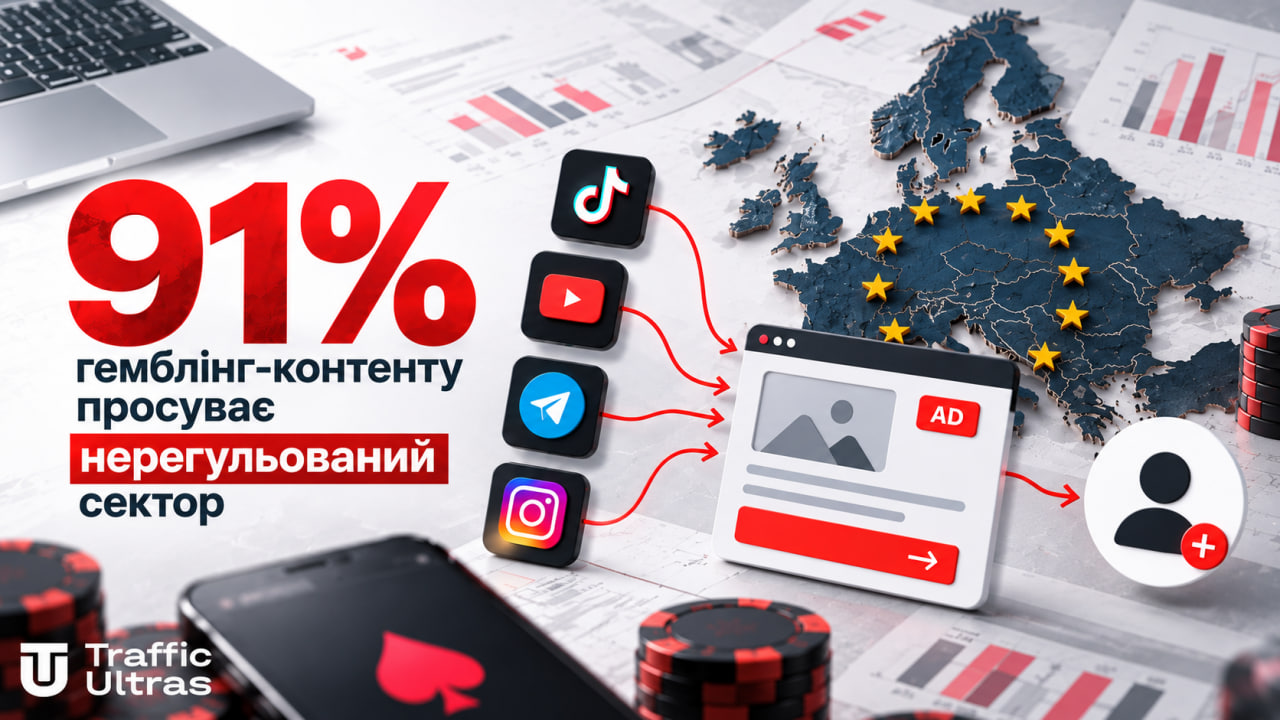
Але є цифра, яка виглядає ще цікавіше. Автори дослідження стверджують, що 91% gambling-контенту, з яким взаємодіяли досліджені користувачі, просувало нерегульований сектор.
І тут історія вже не лише про операторів та ліцензії. Це історія про трафік і про те, де оператор взагалі знаходить свого гравця.
Сірий сегмент зріс на 74% за два роки
Дослідження Online Gambling 2024–2025: EU 27 Europe підготувала Gaming Compliance International для Campaign for Fairer Gambling. До нього увійшли всі 27 країн Євросоюзу.
За розрахунками GCI, у 2023 році нерегульований online GGR становив близько €52,6 млрд. Через два роки оцінка зросла до €91,6 млрд.
Різниця — приблизно 74%.
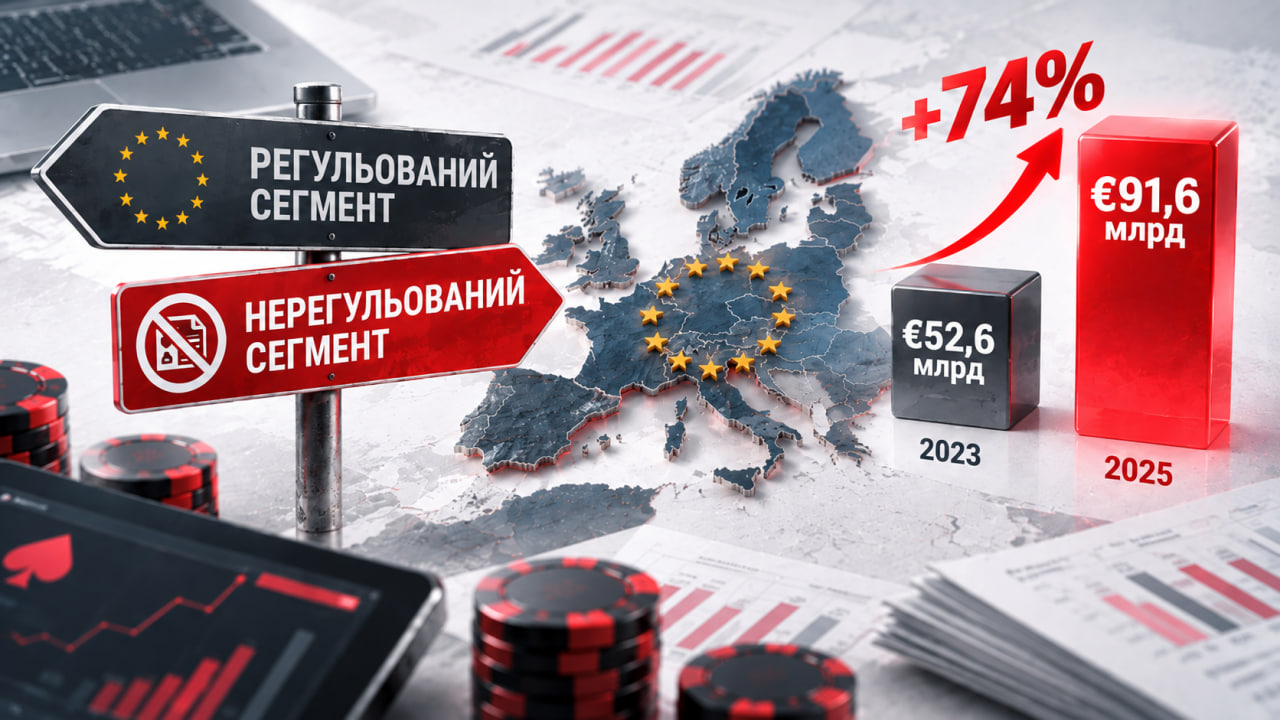
При цьому весь онлайн-гемблінг у ЄС дослідники оцінюють приблизно в €128 млрд. Якщо відштовхуватися від їхніх розрахунків, на регульований сегмент залишається лише близько 28%.
Тут, щоправда, є важливий момент. Ці цифри — не офіційна статистика Євросоюзу чи національних регуляторів. Це оцінки GCI з дослідження, підготовленого для Campaign for Fairer Gambling.
Із самим терміном «нерегульований» також варто бути обережнішими. У цьому випадку йдеться зокрема про операторів, які доступні гравцям певної країни, але не мають необхідної авторизації саме в ній. Тому автоматично називати весь цей ринок нелегальним було б неправильно.
91% gambling-контенту — і ось це вже про трафік
Якщо €91,6 млрд показують масштаб грошей, то цифра у 91% набагато цікавіша з погляду залучення гравців.
За даними дослідження, саме така частка gambling-контенту, з яким взаємодіяла досліджена активна аудиторія, була пов'язана з нерегульованим сектором.
Для тих, хто працює з трафіком, схема добре знайома.
Гравець далеко не завжди одразу потрапляє на сайт оператора. Спочатку він може побачити ролик у TikTok або YouTube, натрапити на допис у Telegram, подивитися стрим, прочитати огляд або перейти на сайт афіліата. І лише потім — реєстрація, офер і депозит.
Тому просто заблокувати сайт оператора вже недостатньо. Поки залишається джерело трафіку, маршрут користувача можна перебудувати.
Саме тому питання реклами та афіліатів поступово стає не менш важливим, ніж питання самих операторів.
У Європі немає одного спільного Gambling GEO
З ЄС узагалі легко помилитися, якщо дивитися на нього як на один великий ринок.
Для арбітражника умовні Німеччина, Італія, Іспанія чи Нідерланди — це абсолютно різні історії. Вимоги до ліцензій і реклами відрізняються, як і обмеження щодо бонусів, просування та роботи з гравцями.
Через це оператор може цілком спокійно працювати в одній країні, але не мати потрібного дозволу в сусідній.
Те саме стосується трафіку.
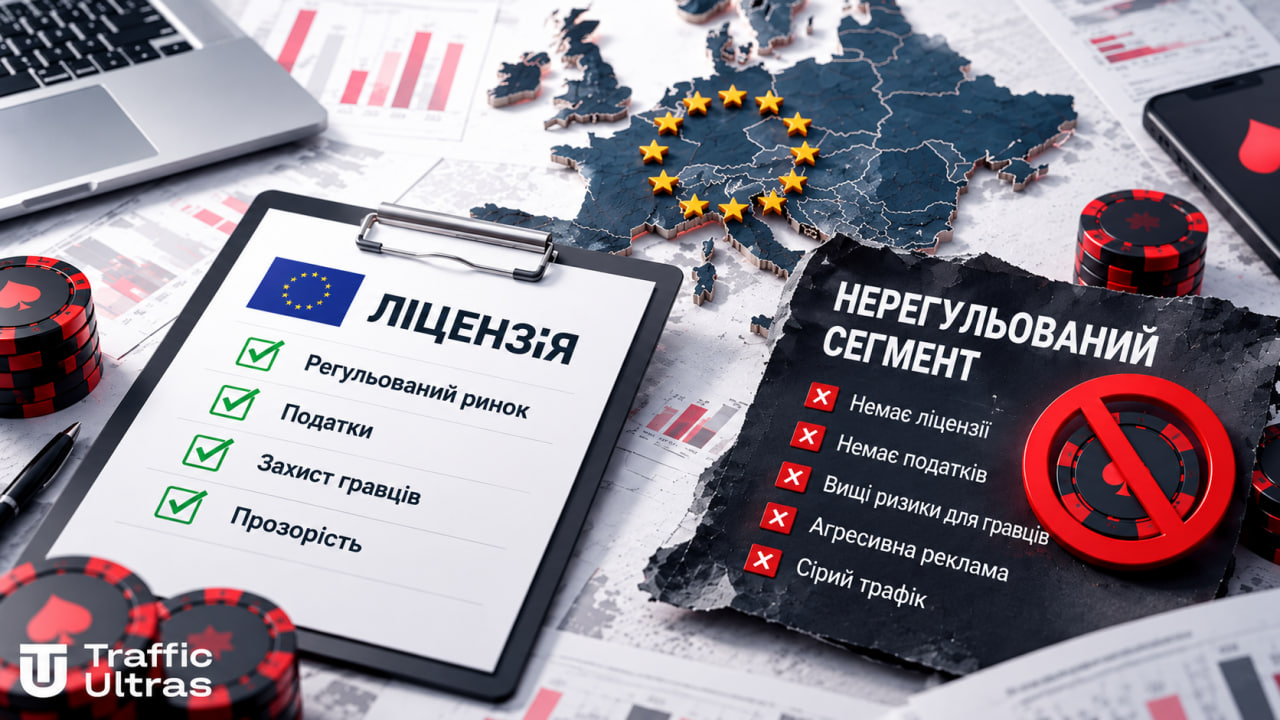
Якщо офер приймає гравців із конкретного GEO, це ще не означає, що його можна без проблем там просувати. Потрібно окремо дивитися на статус самого оператора та місцеві вимоги до реклами.
Особливо легко пропустити цей момент під час масштабування. Зв'язка добре зайшла в одній країні — команда переносить її на сусідні GEO. А там можуть діяти вже зовсім інші правила.
Чому обмеження є, а сірий ринок усе одно зростає
Тут виникає логічне запитання: якщо європейські країни постійно закручують гайки, звідки тоді беруться €91,6 млрд?
Однієї відповіді дослідження не дає. Але проблема добре помітна в тому, як сьогодні влаштоване залучення гравців.
Сам гемблінг-оператор — це лише кінцева точка.
До нього користувач може пройти через рекламу, блогера, Telegram-канал, застосунок, пошукову видачу або affiliate-сайт. Десь між ними можуть з'явитися додаткові сторінки та редиректи.
У результаті регулятор може заблокувати конкретний домен, але це ще не означає, що разом із ним зникне вся воронка.
Масштаб проблеми автори дослідження оцінюють доволі суттєво. За їхніми даними, у 2025 році на ринку ЄС працювало понад 6 тис. нерегульованих gambling-операторів, а їхнім просуванням займалися тисячі афіліатів.
За таких обсягів блокування окремих майданчиків перетворюється радше на постійну гонку. Одне джерело перестало працювати — трафік можна спробувати перевести через інше.
Що з цього варто винести арбітражникам
Для affiliate-команд тут важливі навіть не самі €91,6 млрд.
Набагато цікавіше те, куди поступово зміщується увага регуляторів.
Гравець не з'являється на сайті оператора сам по собі. Хтось показує йому перший креатив, хтось веде на преленд, хтось публікує огляд або розміщує посилання. І що активніше регулюється сам gambling, то більше запитань виникає до цієї частини ланцюжка.
Тому під час роботи з європейськими GEO дедалі важливіше розбиратися не лише в конверті офера, ставках і джерелах трафіку. Потрібно розуміти, де та на яких умовах працює рекламодавець.
Одна й та сама зв'язка у двох сусідніх країнах може опинитися в абсолютно різних умовах.
А цифра у 91%, мабуть, найкраще показує, чому тема affiliate traffic тут узагалі настільки важлива.
Боротьба за гравця починається не тоді, коли він робить перший депозит. Вона починається набагато раніше — з першого креативу, ролика, допису або посилання, які привернули його увагу.
І якщо оцінки GCI хоча б приблизно відображають реальний масштаб ринку, саме ця частина воронки найближчим часом викликатиме в європейських регуляторів дедалі більше запитань.
👉🏻 Підписуйтеся на Telegram-канал «Новини Арбітражу», щоб завжди бути на крок попереду.


Нема коментарів